Laudo Técnico de Avaliação: o principal documento para revisar os valores de IPTU, ITBI e ITCD
Quando o valor atribuído pelo poder público ao seu imóvel não corresponde à realidade do mercado, é o laudo de avaliação elaborado conforme a ABNT NBR 14653 que permite demonstrar, com fundamentação técnica, qual é o valor correto.
Introdução
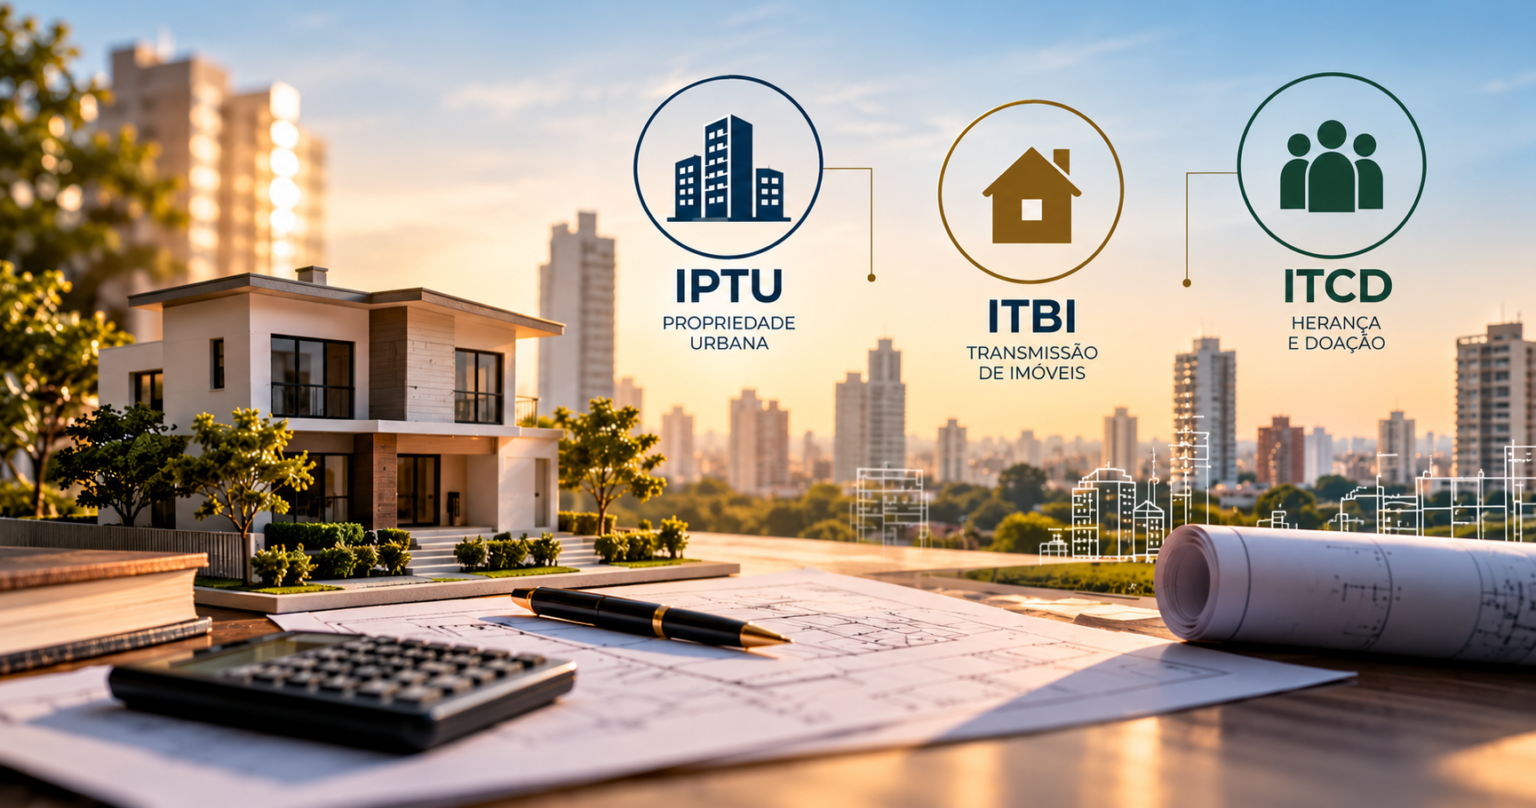
Três impostos acompanham a vida de um imóvel: o IPTU, cobrado anualmente sobre a propriedade urbana; o ITBI, devido quando o imóvel é transmitido de forma onerosa, como em uma compra e venda; e o ITCD (também chamado de ITCMD em alguns estados), cobrado quando o imóvel é transmitido por herança ou doação. Embora tenham finalidades e momentos de cobrança diferentes, os três dependem de uma mesma informação: o valor do imóvel.
Na maioria das vezes, esse valor é definido pela administração pública por meio de métodos genéricos, aplicados ao mesmo tempo a milhares de imóveis. Plantas de valores, tabelas de referência e sistemas automatizados são ferramentas úteis para a gestão pública, mas não conseguem captar as particularidades de cada imóvel: um terreno muito inclinado, uma edificação deteriorada, uma área atingida por restrição de uso, um cadastro com área ou padrão construtivo incorretos.
Quando isso acontece, o proprietário, o comprador ou os herdeiros podem acabar pagando imposto sobre um valor superior ao real. E a forma tecnicamente adequada de demonstrar esse descompasso é o Laudo Técnico de Avaliação, elaborado por profissional habilitado e em conformidade com as normas da ABNT.
Neste artigo, explicamos, sob a ótica da engenharia de avaliações, por que o laudo de avaliação é o principal documento para fundamentar a revisão desses valores.
O que os três impostos têm em comum
Do ponto de vista técnico, IPTU, ITBI e ITCD têm como referência o valor venal do imóvel, entendido como o valor pelo qual ele seria negociado em condições normais de mercado. É, portanto, um conceito muito próximo daquele com que o engenheiro avaliador trabalha diariamente: o valor de mercado.
O quadro a seguir resume, de forma simplificada, como esse valor costuma ser tratado em cada caso:
IPTU |
ITBI |
ITCD |
|
Situação |
Propriedade do imóvel, ano a ano |
Compra e venda e outras transmissões onerosas |
Herança e doação |
Como o valor costuma ser definido |
Planta de valores do município, aplicada a todos os imóveis |
Valor declarado na transação, confrontado com referências do poder público |
Valor declarado pelos herdeiros ou donatários, verificado pelo poder público |
Momento ao qual o valor se refere |
Início do período de cobrança |
Data da transmissão |
Data do falecimento ou da doação |
A última linha do quadro é especialmente importante e será retomada adiante: em cada caso, o valor que interessa é o valor do imóvel em uma data específica, nem sempre a data atual.
Avaliação em massa x avaliação individual
Para compreender por que surgem divergências, é preciso entender a diferença entre dois tipos de avaliação.
A avaliação em massa é aquela realizada pelo poder público para atribuir valores a todos os imóveis de uma cidade ou região. Ela trabalha com médias e padrões: um valor de terreno por rua ou bairro, um valor de construção conforme o tipo, o padrão e a idade da edificação. É um método eficiente para lidar com grandes quantidades de imóveis, mas, por definição, generaliza.
A avaliação individual, por sua vez, é aquela feita pelo engenheiro avaliador para um imóvel específico. Ela parte da vistoria do bem, considera suas características reais e busca no mercado imóveis semelhantes para fundamentar o valor.
É natural, portanto, que em alguns casos o valor da avaliação em massa se afaste do valor real. Entre as situações mais comuns que levam a valores fiscais superiores aos de mercado, destacam-se:
- Erros cadastrais, como área de terreno ou de construção maior do que a existente, padrão construtivo superior ao real ou idade da edificação inferior à verdadeira;
- Terrenos com características que reduzem seu aproveitamento, como declividade acentuada, formato irregular, frente estreita, áreas alagáveis ou faixas onde não se pode construir;
- Restrições de uso, como áreas de preservação, tombamento ou faixas de servidão;
- Edificações em mau estado de conservação, com depreciação maior do que a considerada nas tabelas;
- Localizações específicas que destoam da média da região, como imóveis voltados para vias de tráfego intenso ou próximos a atividades incômodas;
- Imóveis rurais ou de características singulares, para os quais as referências genéricas são pouco representativas.
Por que o laudo de avaliação é o principal documento?
Quando se discute o valor de um imóvel perante o poder público, a questão não se resolve com opiniões, anúncios isolados de classificados ou estimativas informais. Ela exige prova técnica. O Laudo Técnico de Avaliação cumpre esse papel por diversas razões.
É regido por norma técnica. A ABNT NBR 14653 (Avaliação de bens), em especial a Parte 1 (Procedimentos gerais), a Parte 2 (Imóveis urbanos) e a Parte 3 (Imóveis rurais), estabelece os métodos, os procedimentos e os requisitos mínimos de um trabalho de avaliação. Isso confere ao laudo objetividade e permite que seus resultados sejam verificados por terceiros.
Analisa o imóvel individualmente. Ao contrário da avaliação em massa, o laudo parte da vistoria do imóvel e considera suas características reais: área, topografia, estado de conservação, restrições, documentação e localização precisa.
Fundamenta o valor em dados de mercado. No método comparativo direto de dados de mercado, o mais utilizado para imóveis urbanos, o avaliador pesquisa imóveis semelhantes ofertados ou negociados e trata esses dados com técnicas de homogeneização ou de inferência estatística, chegando a um valor sustentado pelo próprio mercado. Quando não há dados suficientes, a norma prevê outros métodos, como o evolutivo e o da renda.
Demonstra a sua confiabilidade. A NBR 14653 classifica os laudos quanto aos graus de fundamentação e de precisão, o que permite demonstrar o nível de rigor técnico empregado. Um laudo bem fundamentado tem peso muito superior ao de uma simples alegação de que o valor fiscal “está alto”.
Tem responsável técnico. O laudo deve ser elaborado por profissional legalmente habilitado (engenheiro, arquiteto ou engenheiro agrônomo, conforme a natureza do bem), com a respectiva Anotação de Responsabilidade Técnica (ART) ou Registro de Responsabilidade Técnica (RRT). Isso vincula o profissional ao trabalho e dá credibilidade ao documento.
Fala a mesma língua do avaliador público. Do outro lado da discussão, o valor fiscal também foi obtido por critérios técnicos. O laudo de avaliação permite que a divergência seja discutida em termos técnicos, ponto a ponto, em igualdade de condições.
A data de referência: um cuidado técnico essencial
Um aspecto que diferencia as avaliações para fins de impostos é a data de referência. Em muitos casos, o valor que importa não é o valor de hoje, mas o valor na data em que ocorreu o fato que deu origem ao imposto: o início do período de cobrança, no IPTU; a data da transmissão, no ITBI; a data do falecimento ou da doação, no ITCD.
Em inventários, por exemplo, é comum que a avaliação seja feita anos depois do falecimento. Nesses casos, o avaliador precisa realizar uma avaliação retroativa, buscando dados de mercado compatíveis com a época e considerando as condições do imóvel naquela data. É um trabalho que exige experiência e cuidado metodológico, pois o uso de dados atuais, sem o devido tratamento, leva a um valor tecnicamente incorreto e, consequentemente, a uma argumentação frágil.
O que um bom laudo de avaliação para fins tributários deve conter
De forma geral, seguindo a NBR 14653, o laudo deve apresentar:
- Identificação do solicitante, da finalidade da avaliação e do profissional responsável;
- Identificação e caracterização do imóvel, com base na documentação e na vistoria;
- Data de referência do valor, compatível com a finalidade;
- Diagnóstico do mercado imobiliário da região;
- Metodologia empregada e justificativa da sua escolha;
- Pesquisa de dados de mercado e tratamento desses dados;
- Cálculos, resultado e eventual intervalo de valores;
- Especificação dos graus de fundamentação e de precisão alcançados;
- Registro fotográfico e documentos anexos;
- Anotação de Responsabilidade Técnica (ART) ou Registro de Responsabilidade Técnica (RRT).
Para fins de revisão de impostos, é recomendável ainda que o laudo destaque, de forma clara, as características do imóvel que justificam a diferença em relação ao valor fiscal, como erros de área, restrições ou estado de conservação. Isso facilita a análise por quem irá apreciar o pedido.
Quando contratar um laudo de avaliação?
Algumas situações indicam a conveniência de buscar um laudo técnico de avaliação:
- O valor venal informado no carnê do IPTU parece incompatível com o valor de mercado do imóvel ou com imóveis semelhantes da região;
- O cadastro do imóvel apresenta dados divergentes da realidade (área, padrão, uso, idade);
- O valor de referência adotado pelo poder público na compra e venda é superior ao preço efetivamente negociado;
- Há inventário, partilha ou doação envolvendo imóveis, especialmente de valor elevado, rurais ou com características peculiares;
- O poder público apontou divergência entre o valor declarado e o valor por ele apurado;
- É necessário demonstrar que o imposto foi pago sobre valor superior ao correto.
Em todos esses casos, a decisão de contratar o laudo deve considerar a relação entre o seu custo e a diferença em discussão. Para imóveis de maior valor, ou quando a distorção é significativa, o laudo costuma ser um investimento de retorno claro. Além disso, em heranças e doações, é recomendável contar com o laudo já no momento da declaração dos bens, e não apenas depois de surgir uma divergência.
Erros comuns na contestação de valores
- Contestar o valor apenas com anúncios de internet ou opiniões informais, sem tratamento técnico dos dados;
- Apresentar avaliação feita por profissional não habilitado ou sem ART;
- Utilizar valores atuais quando o imposto exige o valor em data passada;
- Perder os prazos para contestação, que em alguns casos são curtos;
- Contratar o laudo somente depois da divergência, quando ele poderia ter instruído a declaração desde o início;
- Desconsiderar características do imóvel que reduzem seu valor e que não constam do cadastro.
Perguntas Frequentes (FAQ)
1. O laudo de avaliação garante a redução do imposto?
Não. O laudo é uma prova técnica que demonstra o valor de mercado do imóvel; a decisão cabe a quem analisa o pedido. Um laudo bem fundamentado, porém, aumenta significativamente as chances de que o valor correto seja reconhecido.
2. Qual a diferença entre o valor venal e o valor de mercado?
Em tese, ambos deveriam coincidir, pois o valor venal é o valor pelo qual o imóvel seria vendido em condições normais. Na prática, como o valor venal costuma ser obtido por avaliação em massa, ele pode ser maior ou menor que o valor de mercado de um imóvel específico.
3. O valor do IPTU pode ser usado para o ITBI ou para o ITCD?
Cada imposto tem sua própria forma de apuração. Do ponto de vista técnico, o que deve prevalecer em todos eles é o valor de mercado do imóvel na data de referência, e o laudo de avaliação é o documento que o demonstra.
4. Quem pode elaborar o laudo de avaliação?
Profissional legalmente habilitado, como engenheiro, arquiteto ou engenheiro agrônomo (este último para imóveis rurais), com registro no respectivo conselho e emissão de ART ou RRT. É recomendável que o profissional tenha especialização e experiência em engenharia de avaliações.
5. Uma avaliação de corretor de imóveis tem o mesmo efeito?
O parecer de corretor pode ser útil em negociações, mas não segue a NBR 14653 nem tem o mesmo peso técnico de um laudo de avaliação elaborado por engenheiro ou arquiteto. Em discussões sobre o valor de imóveis perante o poder público, o laudo técnico é o documento mais adequado.
6. É possível avaliar um imóvel em uma data passada?
Sim. A avaliação retroativa é prática consolidada na engenharia de avaliações e é frequente em inventários e em revisões de impostos de anos anteriores. Ela exige pesquisa de dados de mercado compatíveis com a data de referência.
7. O laudo pode ser usado em discussões judiciais?
Sim. O laudo pode instruir pedidos administrativos e processos judiciais, e o profissional que o elaborou pode atuar como assistente técnico em eventual perícia.
8. O laudo também pode mostrar que o valor fiscal está correto?
Sim. A avaliação é imparcial: o laudo demonstra o valor de mercado, seja ele maior, menor ou igual ao valor fiscal. Por isso, ele também serve para dar segurança à decisão de não contestar.
Conclusão
IPTU, ITBI e ITCD têm em comum uma mesma base: o valor do imóvel. Quando esse valor é definido de forma genérica e não corresponde à realidade, é legítimo buscar sua revisão. Para isso, porém, é preciso mais do que argumentos: é preciso prova técnica.
O Laudo Técnico de Avaliação, elaborado conforme a ABNT NBR 14653, por profissional habilitado e com a data de referência correta, é o documento que transforma a percepção de que “o valor está errado” em uma demonstração objetiva, fundamentada em dados de mercado e verificável por terceiros.
Fale com a ASTENG
A ASTENG Assessoria Técnica de Engenharia elabora laudos de avaliação de imóveis urbanos e rurais conforme a ABNT NBR 14653, inclusive avaliações retroativas, para fins de revisão de IPTU, ITBI e ITCD, inventários, partilhas e doações. Atuamos também como assistentes técnicos em processos administrativos e judiciais, em parceria com advogados e escritórios de advocacia.
Pagar o imposto correto começa por conhecer o valor correto do seu imóvel.
Adriano Santos Lara
Engenheiro Civil e de Segurança do Trabalho
CREA-MG 194.358/D
IBAPE-MG 917
Sócio da ASTENG, atua na área de avaliações e perícias de engenharia desde 2007.